


Новости и выставки
Последние новости завода, отраслевые тенденции и информация о международных выставках
Когда автоматическое оборудование для обработки массива древесины достигнет точки безубыточности?
Автоматическое оборудование для обработки массива древесины достигает точки безубыточности по инвестициям, когда накопленные дополнительные денежные выгоды полностью покрывают затраты на ввод оборудования в эксплуатацию. К таким выгодам относятся экономия денежных средств и маржинальный доход от продажи дополнительной продукции, которую можно реализовать, — но не номинальная производительность, бухгалтерская амортизация или рабочее время сотрудников, которые остаются в штате.
Не существует универсального срока окупаемости, который можно обосновать для всех случаев. Оборудование с высокой загрузкой, измеримой экономией древесины и реализуемым планом по персоналу может окупить вложения гораздо быстрее, чем аналогичное оборудование, работающее короткими сериями при недостаточном спросе. При принятии решения важно определить, окупят ли подтвержденные эксплуатационные выгоды инвестиции в оборудование и его установку за приемлемый период, включая пусконаладку и постепенный выход на плановый объем производства.
Определите, какая точка безубыточности имеет значение
Легко спутать два разных расчета. Операционная точка безубыточности показывает объем производства, необходимый для покрытия эксплуатационных расходов. Срок окупаемости инвестиций показывает, когда оборудование вернет денежные средства, вложенные в его покупку и внедрение. Оборудование может приносить прибыль в эксплуатации, но при этом еще не окупить затраты на покупку и монтаж.
Для предварительной оценки используйте формулу:
Простой срок окупаемости = общий объем первоначальных инвестиций ÷ годовой дополнительный чистый денежный эффект
Формула предполагает, что выгоды стабильны с самого начала. Если установка требует обучения, интеграции или постепенного переноса производства, более обоснованным будет помесячный или поквартальный график денежных потоков. Окупаемость наступает в том периоде, когда накопленный чистый денежный поток становится положительным.
Простой расчет срока окупаемости также не учитывает временную стоимость денег и денежные потоки после возврата вложений. Поэтому инвестиции с длительным сроком службы следует оценивать наряду с окупаемостью по показателю чистой приведенной стоимости. Короткий срок окупаемости сам по себе не означает, что инвестиция является наилучшей: другой вариант может создать значительно большую ценность за весь срок полезного использования.
Учитывайте стоимость оборудования с учетом установки, а не только цену в предложении
Предложение на автоматическое оборудование для обработки массива древесины может включать станок, но не все, что необходимо для его безопасной и стабильной эксплуатации. В знаменателе расчета инвестиций необходимо учитывать фактический объем работ по установке.
Отделяйте возмещаемые налоги от постоянных затрат, учитывая при этом временную потребность в финансировании. Аналогичным образом отличайте дополнительный оборотный капитал от расходов: запасы связывают денежные средства, но позднее эти средства могут быть высвобождены. Если имеющееся оборудование будет продано, включайте только обоснованную оценку чистой выручки от его реализации.
Необходимо отдельно учитывать и потери производства во время установки. Зафиксируйте недополученный маржинальный доход или дополнительные затраты на выполнение поставок за счет сверхурочной работы либо передачи операций на сторону. Не учитывайте оба показателя для одного и того же недовыпуска продукции. Если эти затраты включены в график денежных потоков периода выхода на плановый режим, их не следует также добавлять к первоначальным инвестициям.
Определите, какие выгоды действительно превращаются в денежный эффект
Экономия на трудозатратах требует реализуемых изменений
Переход от нескольких ручных операций к единому автоматизированному циклу может высвободить значительное рабочее время. Но это не обязательно сокращает расходы на оплату труда. Денежная экономия возникает, когда изменения позволяют отказаться от сверхурочной работы, избежать запланированного найма, сократить привлечение временного персонала или устранить должности благодаря осуществимой корректировке штатного расписания.
Если сотрудники переводятся на другие участки, высвободившиеся часы не следует автоматически оценивать как экономию на оплате труда. Перераспределение персонала может принести пользу, устраняя ограничение на другом участке, но эту пользу необходимо связать с дополнительным маржинальным доходом или предотвращенными расходами. Одновременный учет полной заработной платы сотрудников и объема продукции, который они помогают выпускать, завысит эффект.
При сравнении численности персонала учитывайте загрузку и выгрузку, наладку, контроль, смену инструмента и перемещение материалов. Автоматизированная резка или профилирование могут сократить непосредственное присутствие оператора, но при этом сохраняется вспомогательная работа вне машинного цикла.
Для оценки выхода древесины используйте единый подход к измерению
При обработке массива древесины повышение выхода годной продукции может иметь большое финансовое значение, поскольку на объем пригодного материала влияют качество древесины, дефекты, влажность и требования к резке. Однако повышение процента выхода имеет смысл только при сопоставимых исходных материалах и требованиях к готовым деталям.
При неизменном объеме реализуемой продукции экономию древесины можно оценить следующим образом:
Годовая экономия на материале = (базовый расход древесины − планируемый расход древесины) × сопоставимая закупочная стоимость древесины
В обоих случаях используйте древесину одной породы и сорта, с одинаковыми требованиями к влажности и приемке готовых деталей. При необходимости учитывайте изменение выручки от продажи отходов. Испытание на исключительно чистой древесине с прямыми волокнами не подтверждает экономию для производства, где встречаются сучки, трещины, кривизна или заготовки переменной длины.
Также отделяйте экономию материала от сокращения брака. Если повышение выхода уже учитывает древесину, сэкономленную за счет уменьшения количества дефектных деталей, нельзя повторно учитывать ту же древесину как экономию за счет качества. Дополнительные затраты на труд по переделке или утилизацию, которых удалось избежать, могут учитываться отдельно.
Дополнительная мощность приносит маржинальный доход только при наличии сбыта
Номинальная производительность сама по себе не является финансовой выгодой. Дополнительный выпуск создает ценность только при наличии спроса, достаточного объема сырья на предыдущих этапах и возможностей на последующих этапах для завершения обработки и отгрузки продукции.
Используйте показатель дополнительного маржинального дохода: дополнительная выручка за вычетом всех связанных переменных затрат, включая древесину, износ инструмента, энергию, упаковку, фрахт, комиссионные и другие расходы, зависящие от объема производства. Если в базовом варианте предусмотрена передача работ подрядчику, которую действительно можно перенести на собственное производство, предотвращенные расходы на подрядчика могут быть более обоснованной выгодой, чем прогнозируемый рост продаж.
Согласуйте этот расчет с моделью экономии. Если дополнительный выпуск оценивается с использованием маржи, которая уже учитывает снижение затрат на материалы или труд, не учитывайте те же улучшения повторно как отдельную экономию на этом объеме продукции.
Переведите скорость станка в достижимый объем реализуемой продукции
Скорость подачи или количество циклов в минуту не позволяют определить годовой денежный поток. Доступное производственное время сокращают переналадки, обслуживание инструмента, нехватка материалов, очистка, поломки и потери качества. Важен ассортимент продукции: линия, обрабатывающая длинные серии повторяющихся деталей, работает иначе, чем линия с частой сменой размеров и пород древесины.
Полезную модель производительности можно построить, начав с запланированного количества часов, вычтя реалистичные потери и пересчитав оставшееся время в объем годных деталей. Избегайте повторного учета потерь: если фактическая производительность уже включает мелкие остановки и снижение скорости, не вычитайте их повторно с помощью дополнительного коэффициента эффективности.
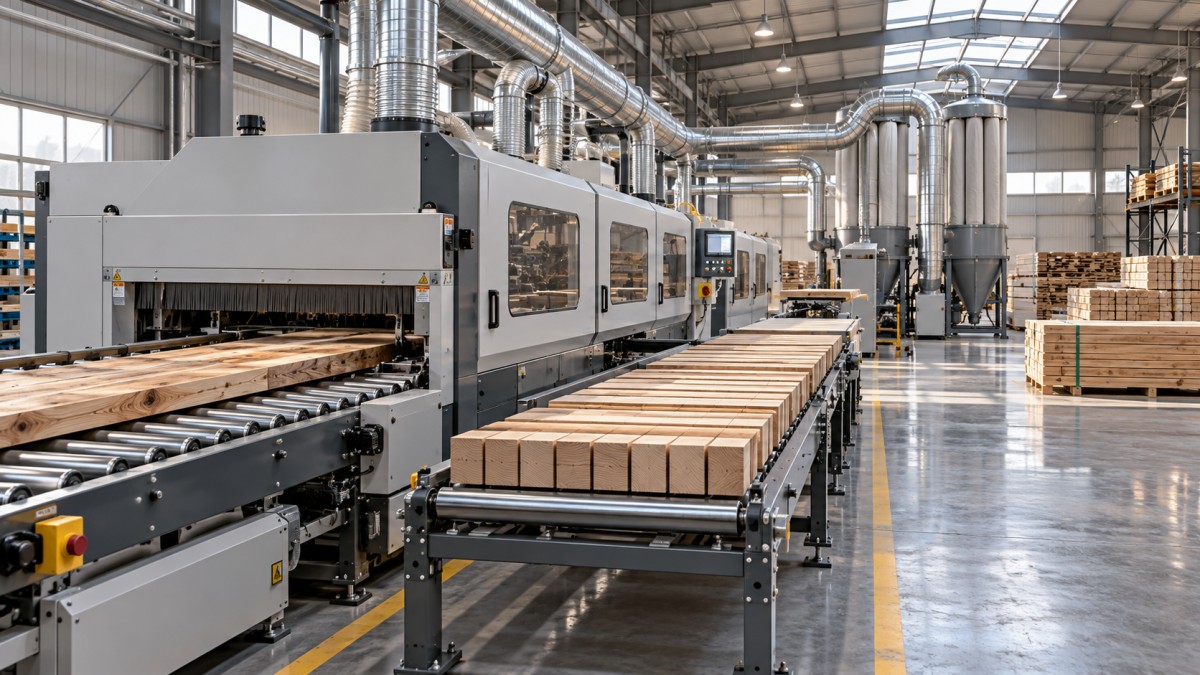
Важнее ограничение всей системы, а не производительность отдельного станка. Более высокая скорость черновой резки не увеличит отгрузки, если узким местом остаются сушка, профилирование, сборка или отделка. В такой ситуации инвестиции все равно могут быть оправданы за счет повышения выхода годной продукции или экономии на трудозатратах, но дополнительный маржинальный доход от продаж не следует включать в базовый сценарий, пока ограничение на последующем этапе не будет устранено.
Поэтому приемочные испытания должны проводиться на репрезентативных материалах и при реалистичном ассортименте заказов. Фиксируйте объем годной продукции, расход древесины, общую численность персонала, время переналадки и использование инструмента, а не только показатели наилучшего непрерывного прогона.
Пример расчета срока окупаемости
Рассмотрим условные инвестиции в размере200 000 долл. США, включая оборудование, доставку, установку, обучение, первоначальный запас запасных частей и дополнительный оборотный капитал. Приведенные ниже цифры иллюстрируют расчет; они не являются рыночными ориентирами или заявлениями о производительности поставщика.
Без учета периода выхода на плановый режим простой срок окупаемости составляет 200 000 долл. США ÷ 65 000 долл. США, или примерно3,08 года. Предположим, что в первый год чистая выгода составит лишь 32 000 долл. США из-за постепенного роста загрузки. Через три года накопленный эффект составит 162 000 долл. США: 32 000 долл. США плюс по 65 000 долл. США за каждый из двух последующих лет. Для возврата оставшихся 38 000 долл. США потребуется примерно 0,58 года, поэтому срок окупаемости составит около 3,6 года с момента первоначальных инвестиций.
Этот упрощенный расчет предполагает, что инвестиции осуществляются единовременно, а выгоды равномерно формируются в течение каждого года. В модели для принятия решения следует использовать фактические этапы платежей и ожидаемые ежемесячные денежные потоки, особенно если авансовые платежи вносятся за несколько месяцев до ввода оборудования в эксплуатацию.
Проверьте допущения, которые могут повлиять на решение
Единственная оценка срока окупаемости скрывает зависимость инвестиций от загрузки, спроса, выхода годной продукции и изменений в численности персонала. Эти допущения следует варьировать совместно, если они взаимосвязаны. Например, снижение объема производства может уменьшить как экономию материалов, так и дополнительный маржинальный доход от продаж, тогда как расходы на обслуживание могут практически не измениться.
В этих сценариях сохраняются те же инвестиции в размере 200 000 долл. США и предполагается, что после первого года выгоды остаются стабильными. Они показывают, как на срок возврата вложений влияют эксплуатационные допущения, а не только цена покупки.
Выполните и обратный расчет, чтобы определить порог для одобрения инвестиций. Если инвестиции должны окупиться в течение четырех лет, а выгода первого года составляет 32 000 долл. США, то за оставшиеся три года нужно получать в среднем56 000 долл. США в год. Это полезный целевой показатель для проверки плана по персоналу, подтверждений повышения выхода годной продукции и обеспеченного заказами объема производства.
Еще одна показательная проверка — исключить спекулятивный маржинальный доход от продаж. В базовом примере без выгоды от продаж в размере 20 000 долл. США стабильный годовой чистый эффект снизится до 45 000 долл. США. Это показывает, насколько инвестиционное обоснование зависит от коммерческого роста, а не от сокращения затрат.
Учитывайте финансирование, налоги и риски владения
Экономическая эффективность проекта и доступность финансирования отвечают на разные вопросы. Модель проекта без учета заемного финансирования оценивает операционные денежные потоки до привлечения финансирования и использует соответствующую ставку дисконтирования. Модель денежных потоков для собственного капитала учитывает поступления по кредиту и обслуживание долга. Смешение этих подходов может привести к двойному учету расходов на финансирование или скрыть фактические денежные обязательства.
Амортизация не является оттоком денежных средств, хотя применимый налоговый режим может влиять на доходность после уплаты налогов. Используйте налоговые допущения, соответствующие конкретной юрисдикции, и применяйте их последовательно. Проект, соответствующий целевому сроку простой окупаемости, все же может создать проблему с ликвидностью, если выплаты по долгу начнутся до стабилизации производственного эффекта.
Риски владения также следует учитывать при оценке денежных потоков. При импорте оборудования покупатель может столкнуться с колебаниями валютных курсов, затратами на поездки специалистов, сроками поставки запасных частей и более длительным восстановлением после отказов. Оценивайте эти факторы через конкретные статьи затрат и сценарии простоев, а не через необоснованный процент непредвиденных расходов.
Решение об инвестициях наиболее обоснованно, когда дату окупаемости можно подтвердить фактическими данными: предложениями с учетом стоимости установки, репрезентативными производственными испытаниями, реализуемыми изменениями в численности персонала, подтвержденным спросом и обеспеченным финансированием планом обслуживания. Если окупаемость требует одновременной бесперебойной работы на полной скорости, немедленного сокращения расходов на персонал и продаж, еще не подкрепленных заказами, такой расчет описывает оптимистичный сценарий, а не надежное обоснование инвестиций.
Отправить запрос
Мы будем рады сотрудничеству и готовы развиваться вместе с вами.