

Новости и выставки
Последние новости завода, отраслевые тенденции и информация о международных выставках
Стоимость деревообрабатывающего оборудования: планирование бюджета с учетом не только цены покупки
Деревообрабатывающий станок может укладываться в бюджет закупки, но расходы на запуск его в производство могут превысить этот бюджет. Разница часто обнаруживается, когда цеху нужно подготовить электроснабжение, подключить систему пылеудаления, заказать специальную оснастку или запланировать обучение операторов. Для покупателей, сравнивающих предложения на станок для деревообработки, такие упущения могут задержать начало производства и создать ложное впечатление, что оборудование с самой низкой ценой является наиболее выгодным.
Оценивайте бюджет с учётом совокупной стоимости владения, а не только цены станка. Отдельно учитывайте стоимость доставки и монтажа и текущие эксплуатационные расходы, а затем сопоставляйте их с ожидаемым объёмом годной продукции за один и тот же период владения. При обосновании покупки также учитывайте удобство технического обслуживания, доступность запасных частей и стоимость перерывов в производстве, а не только характеристики, указанные в предложении.
Начните с производственных требований, а не с коммерческого предложения
Для содержательного сравнения затрат необходима единая спецификация производства. Станок для периодической обработки массива древесины работает в иных условиях, чем оборудование для обработки мебельных плит в течение всей смены. Размеры материалов, размер партий, требования к отделке и частота переналадки влияют как на необходимую конфигурацию, так и на стоимость эксплуатации.
Перед запросом цен зафиксируйте реальные задачи, которые должен выполнять станок:
- Типы материалов, диапазоны толщины и максимальные размеры заготовок.
- Необходимые операции и допустимые пределы точности размеров и качества поверхности.
- Ожидаемый объём производства, график смен и типичный размер партии.
- Доступная площадь, электроснабжение, производительность системы пылеудаления и подача сжатого воздуха.
- Опыт операторов и объём необходимой поддержки по программированию или наладке.
Используйте типовые изделия, а не только самую простую деталь из ассортимента. Станок может соответствовать заявленной скорости подачи, но не обеспечивать требуемый выпуск с учётом загрузки, смены инструмента, контроля и переделки. И наоборот, оплата мощности, которую последующие операции не смогут использовать, связывает капитал, не обязательно увеличивая объём отгрузок.
Разбейте бюджет на отдельные категории затрат
Учитывайте затраты на приобретение, эксплуатацию и производственные риски отдельно, а не объединяйте их в одну общую сумму. Так легче выявить пропуски и не принять расходы на монтаж за текущие затраты.
Уточните валюту, срок действия предложения, этапы платежей и период владения, используемые для сравнения. Для импортного оборудования колебания валютного курса и расходы на финансирование могут изменить необходимый объём денежных средств ещё до начала производства. Возмещаемые налоги учитывайте отдельно от постоянных затрат, но при этом принимайте во внимание их влияние на денежный поток.
Разрыв между поставкой и началом продуктивной работы
Поставленный станок не обязательно готов к производству. При составлении бюджета на монтаж проследите весь путь оборудования — от транспортного средства до приёмки в производство — и определите ответственных за каждый этап.
Доступ, размещение и инженерные сети
Проверьте габариты в упаковке, массу станка, требования к разгрузке, ширину дверных проёмов и маршрут до места установки. Предусмотрите место для подачи длинных панелей или пиломатериалов, удаления готовых изделий, открытия сервисных крышек и обращения с отходами. Все требования к подъёмным работам или фундаменту необходимо подтвердить до бронирования перевозки.
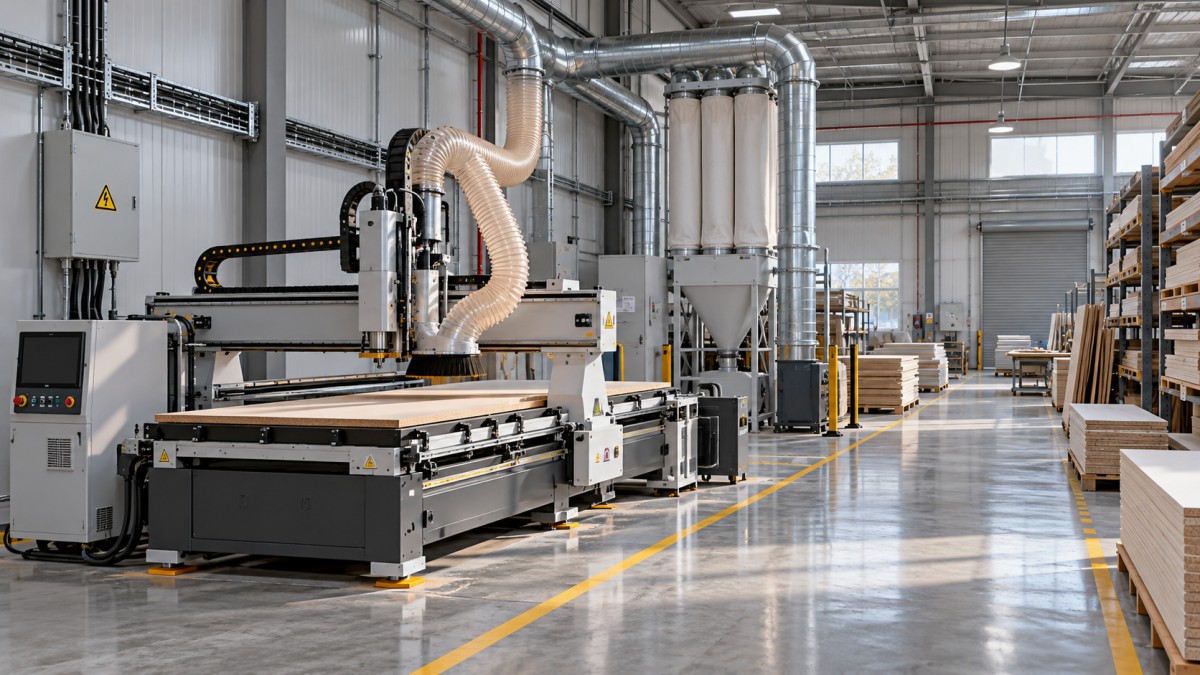
Электрическая совместимость — это не только совпадение напряжения на табличке. Поручите квалифицированному специалисту оценить мощность электроснабжения, совместимость по числу фаз и частоте, требования к защите, отключению питания и подключению. Система пылеудаления должна соответствовать подключениям станка и потребностям процесса; наличие свободного ответвления не означает, что существующий пылесборник подходит. Если используются пневматические функции, важны также качество и производительность подачи сжатого воздуха.
Ввод в эксплуатацию, приёмка и обучение
Уточните, входят ли в стоимость ввода в эксплуатацию, указанную поставщиком, проезд, проживание, перевод, обучение операторов и техническое обслуживание. Удалённые консультации и выездная поддержка имеют разные практические ограничения, особенно если принимающая команда мало знакома с данным типом станков.
До размещения заказа согласуйте критерии приёмки. Они должны учитывать типовые материалы, требуемое качество, безопасную эксплуатацию и поставленную конфигурацию. Зафиксируйте, кто предоставляет испытательные заготовки и оснастку, как регистрируются дефекты и какие нерешённые вопросы препятствуют приёмке. Без такого соглашения успешная демонстрация станка без нагрузки может быть ошибочно принята за готовность к производству.
Включите в бюджет материалы для запуска и пробное производство. Регулировка, освоение оборудования оператором и настройка процесса могут потребовать материалов и трудозатрат, даже если станок исправен.
Оценивайте эксплуатационные расходы по выполняемой работе, а не по мощности двигателя
Номинальная мощность на табличке полезна при планировании инженерной инфраструктуры, но сама по себе не позволяет надёжно спрогнозировать расходы на электроэнергию. Фактическое потребление зависит от рабочей нагрузки, времени простоя, коэффициента использования и вспомогательного оборудования.
Расчётные затраты на электроэнергию = средняя рабочая мощность × часы работы × применимый тариф на электроэнергию.
По возможности используйте измеренные или подтверждённые поставщиком оценки средней мощности. Учитывайте систему пылеудаления, вакуумные насосы, сжатый воздух и другое вспомогательное оборудование, необходимое для процесса. Если тариф включает плату за максимальную мощность или зависит от времени суток, моделируйте эти составляющие отдельно, а не применяйте ко всем сценариям единый фиксированный тариф.
Расходы на инструмент следует рассчитывать отдельно. Пильные диски, фрезерные головки, фрезы для станков с ЧПУ, шлифовальные материалы и услуги по заточке могут существенно влиять на эксплуатационные затраты. Их расход зависит от материала, загрязнений, режимов обработки, требований к отделке и ухода за инструментом. Уточните, какой инструмент входит в поставку, подходит ли он для запланированных материалов и доступны ли необходимые замены.
Другие расходные материалы зависят от типа станка. Для обработки кромок могут потребоваться клей и чистящие средства; для шлифования — абразивы и обслуживание системы пылеудаления; для работ на станках с ЧПУ — жертвенные плиты, уплотнения, цанги или принадлежности для крепления заготовок. Учитывайте только материалы, относящиеся к предложенному процессу, но не скрывайте их в неопределённой статье расходов на обслуживание.
Трудозатраты должны учитывать полный цикл: загрузку, позиционирование, настройку, программирование, выгрузку, контроль и очистку. Автоматизация снижает затраты только в том случае, если она устраняет операции или увеличивает объём годной продукции. Ускорение цикла обработки может почти не повлиять на экономику, если оператор по-прежнему тратит большую часть смены на перемещение материалов.
Учитывайте обслуживание и простои отдельно
Плановое техническое обслуживание — это предусмотренный расход. Незапланированный простой — производственный риск. Если объединить их в один процент, будет неясно, насколько станок дёшев в обслуживании или просто недостаточно обеспечен поддержкой.
Запросите график технического обслуживания и определите, какие работы цех может выполнять самостоятельно. Заложите расходы на смазочные материалы, фильтры, изнашиваемые детали, время на проверки и специализированное обслуживание, если оно требуется. Проверьте, нужны ли для плановых регулировок специальные инструменты или помощь поставщика, а также можно ли проводить обслуживание, не нарушая работу соседнего оборудования.
Для запасных частей разделяйте стандартные промышленные компоненты и детали, предназначенные для конкретного станка. Локально доступный компонент может быть прост в замене, однако совместимость всё равно необходимо подтвердить. Для фирменного модуля управления или механического узла могут потребоваться диагностика, международная доставка, настройка и повторный ввод в эксплуатацию.
- Запросите рекомендованный перечень деталей для запуска и критически важных запасных частей с ценами по каждой позиции.
- Уточните типичные сроки доступности и варианты доставки, не полагаясь на общее обещание «запасные части доступны».
- Установите часы работы службы поддержки, каналы связи и порядок эскалации запросов.
- Проверьте исключения из гарантии, покрытие трудозатрат, ответственность за перевозку и порядок учёта расходных материалов.
Оцените последствия перебоев с учётом роли станка в производственном потоке. Поломка узкого места, для которого нет альтернативного маршрута, создаёт иной риск, чем отказ оборудования, имеющего резерв по мощности. Учитывайте потерю прибыли из-за невыполненного производства, неизбежные затраты на простой персонала, перепланирование и срочную передачу заказов на сторону. Не учитывайте одну и ту же потерю дважды: недополученная выручка не равна автоматически недополученной прибыли.
Если вероятности отказов неизвестны, используйте прозрачные сценарии простоев, а не приводите необоснованную оценку ожидаемых затрат. Покажите, как повлияют на бизнес кратковременный простой и длительная задержка запасных частей, а затем оцените, оправдано ли хранение критически важной детали или организация резервного производства.
Сравнивайте коммерческие предложения на единой основе
Перед ранжированием поставщиков приведите их предложения к единому составу. В более дешёвое предложение могут не входить инструмент, обучение, подключения системы пылеудаления, функции программного обеспечения или монтажные работы, включённые в другие предложения. Попросите каждого поставщика письменно подтвердить одинаковый объём поставки, а неопределённые позиции обозначьте как нерешённые затраты, а не как нулевые.
Практический расчёт стоимости владения:
Совокупная стоимость владения = затраты на приобретение и монтаж + эксплуатационные затраты и обслуживание + расчётные затраты на простои + затраты в конце срока службы − остаточная стоимость.
Используйте для всех вариантов одинаковый период анализа и одинаковые предположения о производстве. Если сроки платежей существенно различаются, финансовый отдел может сравнить дисконтированные денежные потоки, используя согласованную ставку. Применяйте единый подход к финансированию, чтобы не учитывать проценты дважды.
Затем разделите полученную сумму на ожидаемый объём принятой продукции за этот период. Стоимость машино-часа помогает сравнивать эксплуатационные расходы, однако стоимость принятой детали часто полезнее, если станки различаются выходом годной продукции, временем переналадки или производительностью. Используйте объём, который сможет принять вся производственная линия, а не теоретическую максимальную мощность.
Оценивайте остаточную стоимость консервативно, если нет достоверных данных о перепродаже. Аналогично, не включайте экономию на труде, если рабочий план не объясняет, как высвободившиеся часы будут использованы повторно, исключены или превращены в дополнительный объём продукции, пригодной для продажи.
Ставьте одобрение в зависимость от решения по нерешённым затратам
Составьте базовый производственный сценарий с учётом ожидаемой структуры производства, а затем проверьте предположения, способные сильнее всего изменить расстановку вариантов: загрузку, расход инструмента, трудозатраты, цены на энергию и простои. Станок, экономически выгодный только при почти непрерывной загрузке, может не подойти для заказов с неопределённым графиком или частых коротких партий.
Размер резерва увязывайте с конкретными неопределённостями. Неподтверждённые электромонтажные работы, неполные расчёты импорта и неясные обязанности по вводу в эксплуатацию следует явно указывать как предварительные суммы. Известные регулярные расходы относятся к эксплуатационному бюджету, а не к резерву.
Перед выпуском заказа на закупку устраните коммерческие пробелы: приложите согласованную конфигурацию, требования к площадке, процедуру приёмки, объём обучения, условия гарантии и договорённости по запасным частям. Если стоимость пока невозможно зафиксировать, укажите ответственную сторону, основу оценки и срок подтверждения. Так привлекательное коммерческое предложение превратится в инвестиционное обоснование с чётко определёнными обязательствами и покажет, что именно необходимо решить до доставки станка в цех.
Отправить запрос
Мы будем рады сотрудничеству и готовы развиваться вместе с вами.